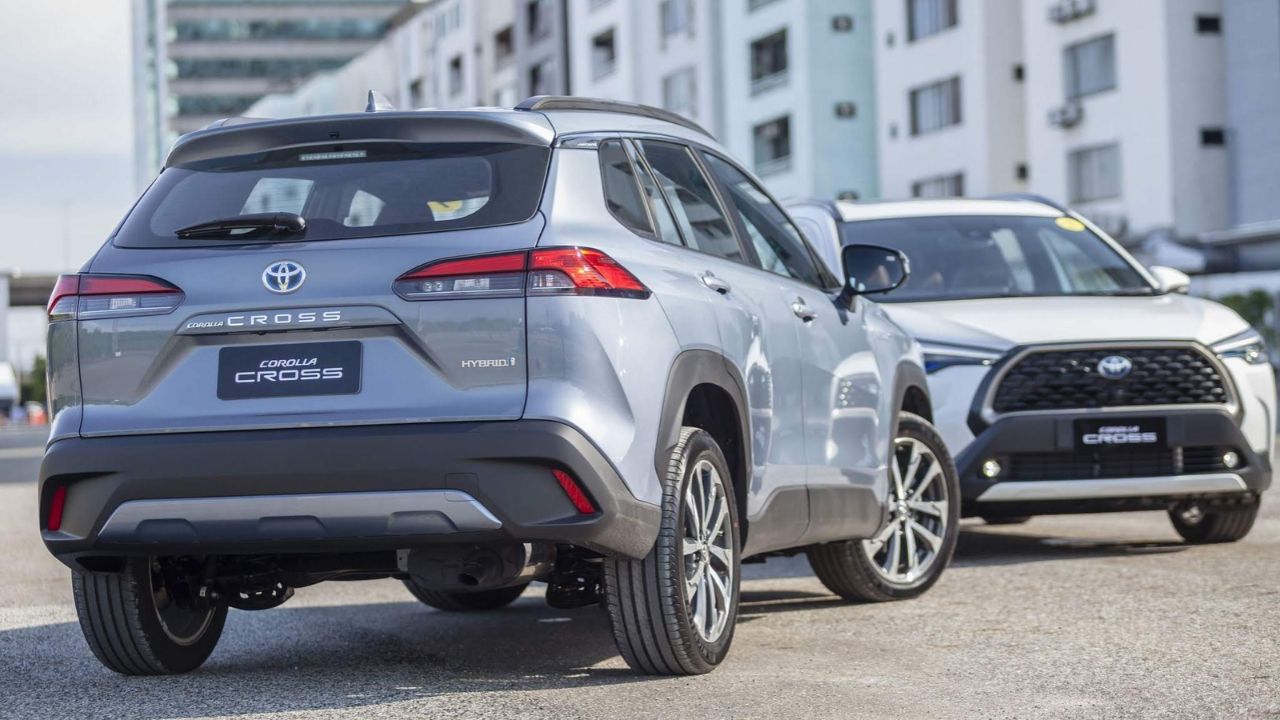

Benefício concedido a modelos que atendem critérios de motorização e valor termina em 31 de dezembro de 2026; a tributação será retomada gradualmente.
Os proprietários de carros híbridos beneficiados pela isenção do Imposto sobre a Propriedade de Veículos Automotores (IPVA) em São Paulo voltarão a pagar o tributo a partir de 2027. A cobrança começará com alíquota de 1% sobre o valor venal do veículo, aumentará nos três anos seguintes e chegará a 4% em 2030. A mudança já está prevista na legislação estadual e afeta o planejamento financeiro de quem possui um automóvel enquadrado nas condições do incentivo.
O cronograma foi detalhado pelo Times Brasil — CNBC, em reportagem publicada em 14 de fevereiro de 2026, e está estabelecido na Lei paulista nº 18.065, de 18 de dezembro de 2024. A norma garante a isenção até 31 de dezembro de 2026 para determinados híbridos flex e veículos movidos exclusivamente a hidrogênio, desde que cumpram os requisitos legais.
IPVA dos híbridos começará em 1% em 2027 e chegará a 4% em 2030

A retomada do imposto será gradual para os veículos abrangidos pela regra de transição. Em vez de aplicar imediatamente a alíquota usual dos automóveis de passeio, São Paulo estabeleceu percentuais crescentes.
-
Carro elétrico não troca marchas, mas ainda tem transmissão: Audi explica por que a relação fixa funciona e estudo da SAE mostra o que uma segunda marcha pode mudar em desempenho e eficiência

-
Geração Z prefere sedãs a SUVs nos EUA e leva Ford e GM a reconsiderar carros mais baratos

-
Mesmo com energia suficiente para rodar, carro elétrico pode ficar “morto”: bateria auxiliar de 12 volts alimenta sistemas essenciais e pode impedir a partida quando descarregada, explica manual da Ford
-
SUV chinês de R$ 199.900 ultrapassa Jeep Compass e ameaça encerrar liderança de nove anos


O calendário previsto na Lei nº 18.065/2024 é o seguinte:
- 2027: 1% do valor venal.
- 2028: 2% do valor venal.
- 2029: 3% do valor venal.
- A partir de 2030: 4% do valor venal.
O valor venal corresponde à avaliação do automóvel utilizada pelo estado para calcular o imposto. Ele não representa necessariamente o preço anunciado em uma concessionária nem o valor pelo qual o proprietário conseguiria vender o carro.
A cobrança depende da avaliação aplicável a cada exercício. Por isso, não é possível determinar o valor exato do IPVA de 2027 utilizando apenas o preço atual de compra.
A mudança não é uma nova decisão anunciada em novembro de 2026. O calendário está previsto desde dezembro de 2024, quando a lei foi sancionada.
Proprietário de híbrido avaliado em R$ 150 mil poderá pagar R$ 1.500 no primeiro ano
O efeito da mudança pode ser demonstrado com uma simulação de um veículo cujo valor venal permaneça em R$ 150 mil.
Nesse cenário hipotético, a cobrança seria de R$ 1.500 em 2027, R$ 3.000 em 2028, R$ 4.500 em 2029 e R$ 6.000 a partir de 2030.
Para um automóvel avaliado em R$ 200 mil, o imposto começaria em R$ 2 mil e chegaria a R$ 8 mil com a aplicação da alíquota de 4%.
Esses valores são ilustrativos. Na prática, a base de cálculo pode mudar de um ano para outro conforme a avaliação do veículo.
A conta também não considera possíveis descontos de pagamento à vista, parcelamentos ou outras condições que dependam das regras de cada exercício.
O resultado interessa especialmente aos proprietários que escolheram modelos híbridos considerando a economia de combustível e a redução de despesas tributárias.
O custo de propriedade envolve diferentes componentes, como manutenção, seguro, combustível e depreciação. O IPVA passa a integrar novamente essa conta para os automóveis que estavam temporariamente isentos.
Em análise anterior, o CPG apresentou o Toyota RAV4 híbrido no Brasil, com foco no consumo e no preço de aquisição. O modelo citado não deve ser confundido com os veículos abrangidos pela isenção paulista, pois seu valor supera o teto divulgado para o benefício.
Nem todo carro híbrido tem direito à isenção em São Paulo até dezembro
A legislação não concedeu isenção automática e irrestrita a todos os automóveis com alguma forma de eletrificação.
Para os híbridos, o benefício exige a combinação de motor elétrico com motor a combustão capaz de utilizar etanol, exclusivamente ou de maneira alternativa.
A Portaria SRE nº 94/2024 estabelece requisitos técnicos adicionais. O conjunto elétrico precisa ter potência total mínima de 40 quilowatts (kW), tensão de pelo menos 150 volts e capacidade de recuperar energia para as baterias.
Essas exigências impedem que a simples presença de um sistema elétrico auxiliar seja suficiente para obter a isenção.
A lei também determina um limite de valor para o veículo. O teto original era de R$ 250 mil, sujeito à atualização anual pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA).
Para 2026, o Times Brasil informou um limite atualizado de R$ 261.154,45. O enquadramento deve considerar as condições legais e os dados cadastrais utilizados pela Secretaria da Fazenda paulista.
O fato de um carro ser híbrido flex não significa, por si só, que ele tenha recebido o benefício. A avaliação depende da configuração técnica e das demais condições exigidas.
Secretaria da Fazenda permite consultar a isenção e solicitar revisão pelo sistema eletrônico
A Secretaria da Fazenda e Planejamento de São Paulo informa que a isenção prevista na norma é aplicada automaticamente quando os dados cadastrais permitem identificar o veículo elegível. Assim, o proprietário não precisa necessariamente apresentar um pedido para receber o benefício.
Quando a isenção não é reconhecida de forma automática, é possível solicitar análise pelo Sistema de Peticionamento Eletrônico (SIPET).
O procedimento utiliza documentos do veículo e do titular, conforme as exigências divulgadas pelo governo estadual.
Entre os documentos previstos estão o Certificado de Registro e Licenciamento de Veículo (CRLV), identificação do solicitante e, quando aplicável, comprovantes relacionados ao financiamento ou arrendamento mercantil.
O serviço de solicitação não cobra taxa de protocolo, segundo o portal oficial paulista. Para quem já recebeu a isenção em 2026, a principal providência é verificar se o veículo realmente está enquadrado na regra que terá alíquotas reduzidas entre 2027 e 2029.
O calendário definitivo de vencimentos e as opções de pagamento do IPVA de 2027 deverão ser consultados nos canais oficiais quando forem divulgados.
Veículos elétricos e ônibus a gás possuem regras diferentes no estado
A Lei nº 18.065/2024 também trata de ônibus e caminhões movidos exclusivamente a hidrogênio ou gás natural, incluindo biometano.
Para essas categorias, a isenção prevista na legislação vai de 1º de janeiro de 2025 a 31 de dezembro de 2029.
O período é diferente daquele estabelecido para os automóveis híbridos flex e os veículos de passeio movidos exclusivamente a hidrogênio. Também é necessário separar os híbridos dos automóveis totalmente elétricos a bateria.
A lei paulista de 2024 não instituiu uma isenção geral do IPVA estadual para todos os carros elétricos. O tratamento tributário deve ser consultado conforme a categoria do veículo e a legislação aplicável.
O mercado nacional possui tecnologias variadas, incluindo híbridos convencionais, híbridos plug-in e modelos totalmente elétricos.
O CPG já detalhou as características do Toyota RAV4 de sexta geração, que utiliza um sistema híbrido diferente das soluções elétricas puras.
Na avaliação do IPVA, porém, o fator decisivo não é apenas a denominação comercial empregada pela fabricante. O veículo precisa atender aos requisitos expressos na legislação tributária.
Regra já está definida e proprietários devem acompanhar a avaliação de 2027
A isenção temporária termina em 31 de dezembro de 2026. No exercício seguinte, os veículos contemplados pela regra de transição passarão à alíquota de 1%, conforme o texto legal atualmente em vigor.
Os proprietários poderão calcular o imposto quando o estado disponibilizar os valores venais e as orientações de cobrança para 2027.
A legislação consultada não estabelece um adiamento dessa retomada, embora eventuais mudanças posteriores possam alterar as condições previstas.