

Levantamento do Ministério da Agricultura revela que as Cédulas de Produto Rural movimentaram R$ 98 bilhões em novas emissões nos três primeiros meses da safra 2026/27, enquanto LCAs, CRAs e fundos de investimento reforçam o financiamento privado da produção agropecuária.
O agronegócio brasileiro alcançou R$ 597 bilhões em estoque de Cédulas de Produto Rural (CPRs) em setembro de 2026, distribuídos em aproximadamente 333 mil títulos registrados, com valor médio de R$ 1,79 milhão por cédula. O montante revela a dimensão do financiamento privado utilizado para sustentar atividades agrícolas e pecuárias no país.
Os dados foram divulgados em 14 de outubro pelo Ministério da Agricultura e Pecuária (Mapa), por meio do Boletim de Finanças do Agro, que acompanha instrumentos financeiros utilizados por produtores rurais, cooperativas e empresas ligadas às cadeias agroindustriais.
O levantamento também apresenta um indicador diretamente associado ao início da safra 2026/27: entre julho e setembro, as novas emissões de CPRs somaram R$ 98 bilhões.
-
Embrapa leva ao Tocantins mudas de mandioca tratadas com calor para combater pragas e doenças, seleciona seis produtores para multiplicar material de alta qualidade e prepara milhares de novas plantas para o campo

-
Agross projeta R$ 71 milhões em nova fábrica no Rio Grande do Sul e prevê 400 empregos para ampliar produção de máquinas agrícolas
-
Polato investe R$ 100 milhões em expansão industrial em Mato Grosso e chega à capacidade de 1 milhão de sacos de sementes por ano
-
Brasil prepara mudança histórica na classificação do café: grãos arábica e conilon poderão deixar de ser avaliados pela contagem de defeitos, enquanto nova regra promete alterar critérios usados na comercialização


A diferença entre os dois valores é fundamental para compreender o funcionamento do financiamento rural.
Os R$ 597 bilhões representam o estoque de títulos existente no período analisado, incluindo compromissos ainda vigentes de operações anteriores. Já os R$ 98 bilhões correspondem às novas emissões registradas nos primeiros três meses da atual safra.
O crescimento da participação desses instrumentos mostra como o acesso a recursos financeiros está cada vez mais associado a operações estruturadas no mercado privado, complementando os mecanismos tradicionais de crédito rural.
Como uma Cédula de Produto Rural permite financiar a produção antes da colheita?
A Cédula de Produto Rural é um título utilizado para formalizar compromissos relacionados à atividade agropecuária.
Em uma operação de CPR com liquidação física, o emitente assume a obrigação de entregar determinada quantidade de produto rural, conforme as condições estabelecidas no título.
Na modalidade de liquidação financeira, o compromisso é resolvido mediante pagamento em dinheiro, segundo os critérios contratuais aplicáveis.
Esse instrumento permite estruturar operações de financiamento e comercialização vinculadas à produção rural.
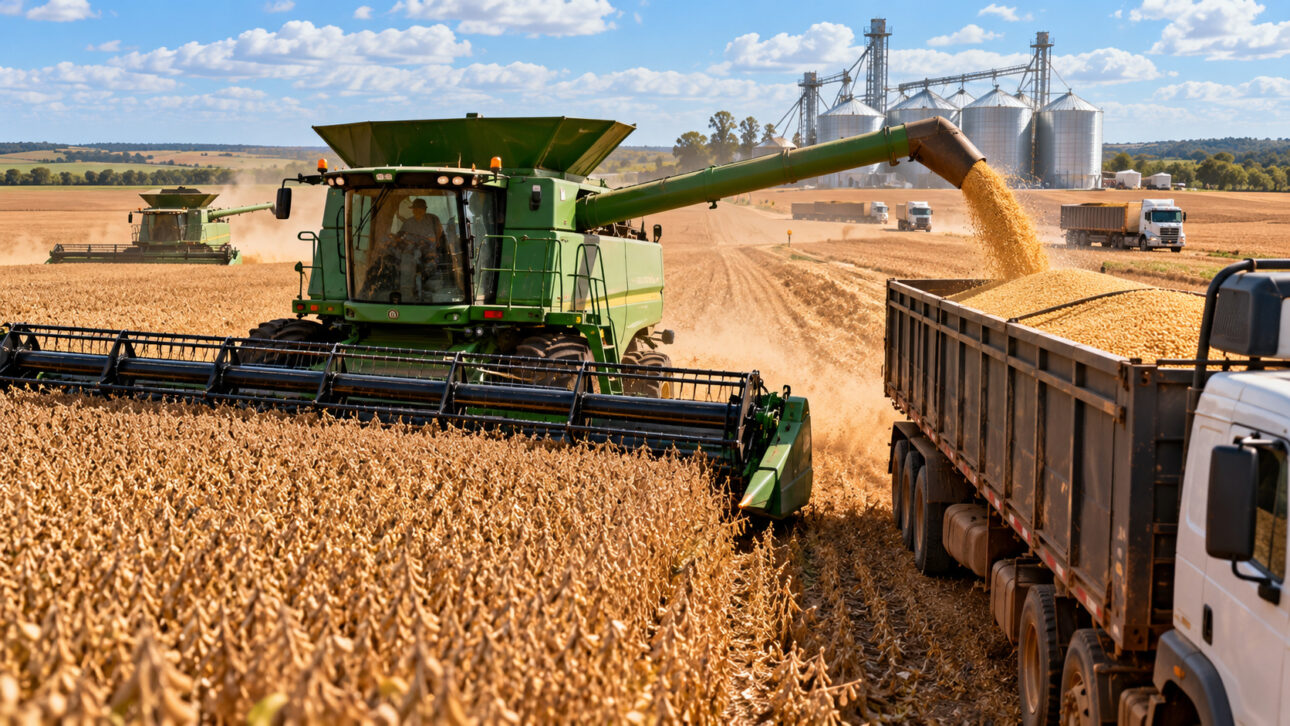
Imagine um produtor de soja que precisa adquirir sementes, fertilizantes e outros insumos antes de iniciar o plantio.
A emissão de uma CPR pode integrar uma negociação na qual ele obtém recursos ou insumos antecipadamente, assumindo uma obrigação para uma data futura.
O instrumento também pode ser utilizado por outros participantes habilitados da cadeia agropecuária, conforme a legislação.
A vantagem está na possibilidade de relacionar o financiamento às características da atividade produtiva.
Isso não significa que toda CPR represente dinheiro novo depositado diretamente na conta de um agricultor. As operações podem possuir estruturas diferentes, incluindo compromissos comerciais e financeiros.
O estoque total apresentado pelo Mapa também não deve ser interpretado como o valor de uma única safra financiada exclusivamente com esses títulos.
Mercado registra queda de R$ 3,3 bilhões no estoque de CPRs entre agosto e setembro
Embora o volume acumulado de CPRs permaneça elevado, os dados oficiais mostram uma mudança importante quando se observa a evolução mensal.
Em agosto de 2026, o estoque desses títulos havia alcançado R$ 600,3 bilhões, distribuídos em aproximadamente 359 mil cédulas.
Em setembro, o montante recuou para R$ 597 bilhões, com 333 mil títulos.
Isso representa uma redução de cerca de R$ 3,3 bilhões no valor em estoque e de aproximadamente 26 mil cédulas registradas.
O comportamento também aparece na comparação com julho, quando o Mapa havia identificado R$ 580,78 bilhões em CPRs e 372 mil títulos.
Apesar da redução de agosto para setembro, o estoque financeiro de setembro permaneceu acima do registrado no primeiro mês da safra.
Outro movimento chama atenção: o valor médio das cédulas aumentou.
Em julho, o ticket médio estava em R$ 1,56 milhão. Em agosto, alcançou R$ 1,67 milhão. Em setembro, chegou a R$ 1,79 milhão.
Esses números demonstram que o mercado pode apresentar menos títulos registrados e, simultaneamente, manter elevado volume financeiro.
O avanço do valor médio, entretanto, não comprova que todos os produtores passaram a contratar operações maiores.
A média é influenciada pela composição dos títulos existentes, suas características e os movimentos de emissão e liquidação.
Novas emissões de CPR chegam a R$ 98 bilhões nos primeiros três meses da safra 2026/27
O desempenho das novas emissões oferece outra perspectiva sobre o financiamento privado no campo.
Segundo o Ministério da Agricultura, os títulos emitidos entre julho e setembro de 2026 totalizaram R$ 98 bilhões.
No encerramento de agosto, o volume acumulado de novas CPRs na safra era de R$ 62,50 bilhões.
A diferença indica aproximadamente R$ 35,5 bilhões em emissões adicionais durante setembro.
Esse movimento mostra a continuidade das operações de financiamento e comercialização estruturadas por meio de CPRs no começo do ciclo agrícola.
O volume emitido, porém, não corresponde necessariamente ao total de recursos efetivamente desembolsados aos produtores no mesmo intervalo.
A emissão registra uma obrigação representada pelo título. Sua estrutura financeira, a forma de liquidação e as condições comerciais precisam ser consideradas para analisar o fluxo efetivo de recursos.
Essa distinção é especialmente importante porque o crédito agropecuário envolve instrumentos de naturezas diferentes.
Somar indiscriminadamente estoques, novas emissões e valores de fundos de investimento pode produzir uma imagem distorcida do dinheiro disponível para financiar o setor.
Letras de Crédito do Agronegócio acumulam R$ 563 bilhões e possuem regras de direcionamento
As CPRs não são o único instrumento privado relevante para a economia agropecuária.
O levantamento do Mapa também identificou R$ 563 bilhões em estoque de Letras de Crédito do Agronegócio (LCAs) em setembro.
As LCAs são títulos emitidos por instituições financeiras, com recursos vinculados a operações relacionadas ao agronegócio.
Segundo o Ministério, pelas regras do Manual de Crédito Rural aplicáveis ao período, pelo menos 60% do estoque considerado deve ser direcionado ao financiamento agropecuário.
Esse percentual corresponde a aproximadamente R$ 338 bilhões.
Dentro desse montante, a exigência de direcionamento ao crédito rural oficial representa pelo menos 45%, equivalente a aproximadamente R$ 152 bilhões.
Os valores abrangem operações relacionadas à safra atual e contratos ainda vigentes de períodos anteriores.
A existência dessas exigências ajuda a compreender a relação entre o mercado financeiro e o financiamento produtivo.
O investidor que adquire uma LCA participa de um instrumento emitido por uma instituição financeira, enquanto os recursos são direcionados conforme as regras aplicáveis.
Isso não significa que o comprador da LCA esteja emprestando diretamente para uma fazenda específica.
CRAs, CDCAs e Fiagros também movimentam recursos ligados à produção rural
Além das CPRs e LCAs, o Boletim de Finanças do Agro acompanha outros mecanismos utilizados para estruturar investimentos e operações relacionadas ao setor.
Em setembro de 2026, os estoques de Certificados de Recebíveis do Agronegócio (CRAs) chegaram a R$ 175 bilhões.
Os Certificados de Direitos Creditórios do Agronegócio (CDCAs) alcançaram R$ 30 bilhões.
Já os Fundos de Investimento nas Cadeias Produtivas do Agronegócio (Fiagros) registraram patrimônio líquido de R$ 73 bilhões, distribuído entre 301 fundos em operação.
Cada instrumento possui características próprias.
Os CRAs são associados a operações de securitização de direitos creditórios do agronegócio. Os CDCAs representam outro mecanismo de captação vinculado a direitos creditórios dessas cadeias produtivas.
Os Fiagros permitem reunir investimentos em diferentes ativos relacionados ao setor agropecuário, de acordo com as estratégias e os regulamentos de cada fundo.
O patrimônio líquido dos Fiagros não deve ser confundido com uma nova contratação de crédito rural.
Também não seria correto simplesmente somar todos esses indicadores e apresentar o resultado como dinheiro novo entregue ao campo, já que existem diferenças de natureza e possíveis relações financeiras entre os instrumentos.
O que o levantamento demonstra é a existência de diferentes estruturas privadas de financiamento e investimento associadas à atividade agropecuária brasileira.
Crédito privado amplia alternativas, mas exige atenção às obrigações financeiras
A participação de títulos privados no financiamento do agronegócio oferece alternativas às operações bancárias tradicionais.
Para produtores e empresas, a possibilidade de utilizar instrumentos diferentes pode facilitar a organização financeira de determinadas atividades, especialmente aquelas vinculadas ao calendário de plantio, colheita e comercialização.
Entretanto, a contratação dessas operações também envolve riscos e responsabilidades.
Uma CPR representa uma obrigação que precisa ser cumprida nas condições estabelecidas.
Quando o produtor assume compromisso de entrega física, fatores como produtividade, condições climáticas e disponibilidade do produto podem influenciar sua capacidade de cumprimento.
Nas operações de liquidação financeira, preços, fluxo de caixa e condições contratuais também são relevantes.
O aumento da utilização desses instrumentos não elimina o risco de endividamento.
A importância dos títulos privados está na diversificação das alternativas de financiamento, e não na garantia de recursos sem custos ou obrigações.
Para avaliar os efeitos concretos sobre a produção, é necessário considerar as condições de cada operação, seu prazo, as garantias exigidas e a capacidade de pagamento do emitente.
Próximos boletins mostrarão como os financiamentos evoluem na safra 2026/27
Os números de setembro mostram que o mercado brasileiro mantém um volume expressivo de títulos associados ao financiamento agropecuário.
As CPRs alcançaram R$ 597 bilhões em estoque, enquanto as novas emissões chegaram a R$ 98 bilhões nos primeiros três meses da safra.
A evolução mensal também revela um mercado em movimento, com redução do estoque de CPRs entre agosto e setembro e aumento do valor médio dos títulos registrados.
Os próximos levantamentos do Ministério da Agricultura permitirão acompanhar a continuidade dessas operações e identificar mudanças na utilização de recursos privados durante a safra 2026/27.
Para os produtores, a questão central não está apenas na quantidade de dinheiro representada pelos títulos.
O acesso ao financiamento precisa ocorrer em condições compatíveis com os custos da atividade, os prazos de comercialização e a capacidade econômica das propriedades.
O Boletim de Finanças do Agro evidencia a dimensão alcançada pelo financiamento privado, mas seu impacto produtivo dependerá de como esses recursos e compromissos serão utilizados ao longo da cadeia agropecuária brasileira.