


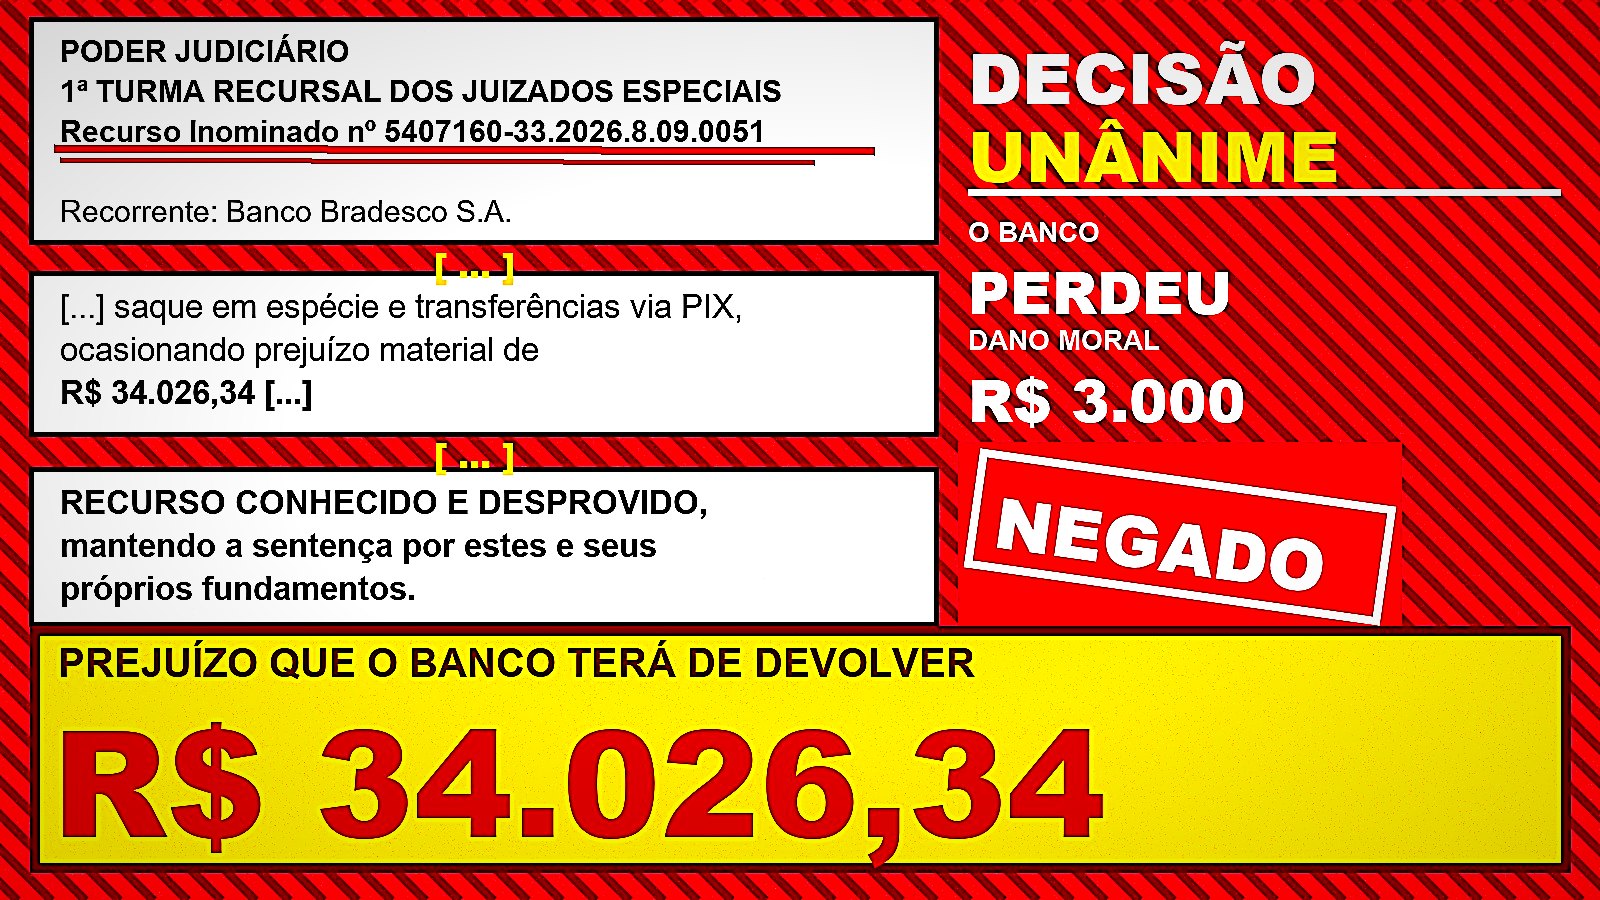

A vítima recebeu uma mensagem com link falso de resgate de pontos, digitou os dados, e dias depois um homem de uniforme compareceu à residência pedindo uma foto do rosto e mais uma confirmação cadastral para “concluir a entrega”; o que veio em seguida foi o esvaziamento da conta e uma disputa de cinco meses sobre quem banca o prejuízo do golpe do falso entregador
O golpe começou em 30 de março de 2026, com uma mensagem que simulava o canal oficial do banco e levava a um suposto resgate de pontos, relata a decisão. Dias depois, um falso entregador compareceu à residência de um idoso em Goiânia.
O homem estava de uniforme da empresa parceira e pediu duas coisas: uma foto do próprio rosto e outras confirmações cadastrais, para “concluir a entrega”. Com isso na mão, criminosos esvaziaram a conta em curto intervalo de tempo.
O prejuízo fechou em R$ 34.026,34, e o Bradesco foi condenado a devolver tudo, mais R$ 3.000 por dano moral, no processo 5407160-33.2026.8.09.0051, que pode ser conferido na consulta pública do Diário de Justiça Eletrônico Nacional.
-
Frente fria avança sobre o Sul e Inmet alerta para tempestades com até 100 mm de chuva, ventos fortes, granizo e risco de quedas de árvores após ciclone na Argentina

-
Um vendedor de 18 anos entrega a bala no sinal vermelho, estende um cartão plastificado com um código e a palavra “honestidade”, e só descobre se recebeu depois que o carro já virou a esquina

-
Uma fotógrafa de 22 anos pagou R$ 20 num álbum de couro só para “esvaziar” a peça numa feira de domingo, achou 33 fotos antigas e o que estava escrito atrás mudou o destino delas
-
Dois funcionários que saíram do norte do país há 2 anos ouvem do patrão “eu preciso cortar, cortar custo” e a demissão de um dos dois, mas a folha na mão dele dizia outra coisa


O SMS de pontos que abriu caminho para o falso entregador
A armadilha não começou na porta de casa, e sim no celular. O idoso recebeu uma mensagem de texto que aparentava ter sido enviada pelo programa de fidelidade ligado ao banco, com um link para um suposto resgate de pontos, relata a decisão.

Ele acessou a página e inseriu os dados bancários. Esse foi o primeiro pedaço da fraude, e o mais silencioso: até ali, nada tinha sumido da conta, e nenhum alarme tocou, mostra o documento.
A segunda parte veio em pessoa. Um homem se apresentou como entregador de brindes da Livelo, compareceu à residência trajando vestimenta da empresa e, sob o pretexto de concluir a entrega, pediu a realização de fotografia facial e outras confirmações cadastrais, detalha o documento.
Oito transferências por Pix e um saque de R$ 2.000 no mesmo dia
O estrago apareceu em 2 de abril de 2026, registra a sentença. De posse da foto do rosto e dos dados colhidos pelo falso entregador, terceiros entraram na conta e começaram a trabalhar rápido.
Os criminosos resgataram uma aplicação financeira, usaram o saldo disponível, avançaram sobre o limite do cheque especial, fizeram um saque em espécie de R$ 2.000 em terminal eletrônico e dispararam oito transferências pelo sistema Pix, segundo a narrativa do autor acolhida na sentença.
Somadas, essas operações levaram R$ 34.026,34. A vítima registrou boletim de ocorrência, juntou os extratos e abriu contestação administrativa no banco, sob o protocolo CS0265303, que a instituição recusou de forma expressa, informa o Diário de Justiça Eletrônico Nacional.
A defesa do banco: senha, biometria e culpa do cliente
O Bradesco sustentou que não houve falha na prestação do serviço. As transações, afirmou a instituição, foram realizadas mediante utilização regular das credenciais de segurança, com senha pessoal e biometria, além de outros mecanismos de confirmação.
O argumento seguinte foi mais duro: a fraude teria ocorrido por culpa exclusiva do consumidor, que entregou voluntariamente os próprios dados ao falso entregador. No recurso, o banco chamou isso de fortuito externo, situação que, afirma a instituição, afastaria a responsabilidade civil.
Havia ainda um pedido reserva. Se a condenação fosse mantida, o banco queria a redução do valor do dano moral, em nome da razoabilidade e da proporcionalidade, registra o documento.
A Súmula 479 do STJ é o que decide quem paga a conta
Aqui está a regra que o leitor precisa guardar, e ela está reproduzida dentro da própria decisão. A Súmula 479 do STJ diz que “as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”.
Responder objetivamente significa responder sem discussão de culpa. A decisão apoia a condenação nesse enunciado e no artigo 14 do Código de Defesa do Consumidor, que jogam a fraude de terceiro para dentro do risco do negócio do banco, e não para o colo do cliente.
Foi exatamente assim que a 1ª Turma Recursal dos Juizados Especiais de Goiás resolveu o caso. A simples alegação de que as operações passaram por senha, biometria ou outro mecanismo de autenticação “não é suficiente para afastar a responsabilidade da instituição financeira”, diz o texto.
O que o banco precisa provar para não pagar nada
A súmula não cria um cheque em branco para o cliente. Ela inverte a lógica: quem tem de provar que a operação foi legítima é o banco, com registros técnicos, e não o consumidor, explica a decisão.
Nesse processo, o relator, juiz André Reis Lacerda, anotou que a instituição se limitou a alegações genéricas de que as operações foram regularmente autenticadas, “sem apresentar registros específicos” capazes de comprovar a legitimidade das movimentações.
Na leitura desta redação, é esse o detalhe prático que decide a maioria dos casos, e o documento diz como: o banco não demonstrou ter adotado mecanismos eficazes para prevenir ou impedir movimentações “manifestamente incompatíveis com o perfil do consumidor“.
O MED do Pix não alcançava a maior parte desse rombo
Existe um atalho antes da via judicial, e ele tem nome: Mecanismo Especial de Devolução, o MED, criado pelo Banco Central. Ele vale para dois casos, fundada suspeita de fraude e falha operacional, informa a versão 4.4 do guia oficial, em vigor desde 1º de setembro de 2026.

Na leitura desta redação, o limite do MED aparece justamente neste caso. Ele só alcança dinheiro que saiu por Pix, e aqui o rombo saiu também por resgate de aplicação, uso do cheque especial e saque em espécie no terminal, fora que os Pix são de 2 de abril de 2026, muito além da janela do mecanismo.
Essa janela é de 80 dias contados da transação contestada, e os prazos para contestar uma transação original ou uma transação de devolução são idênticos, afirma o guia do Mecanismo Especial de Devolução. O guia também exclui do MED o desacordo comercial, ou seja, compra que deu errado não entra.
Os 7 dias, as 72 horas e o passo a passo de quem contesta
Depois que a contestação entra, o relógio passa a correr em etapas cravadas. O guia do Banco Central lista cada uma delas, e vale conferir se o seu banco está cumprindo.
| Etapa do Mecanismo Especial de Devolução | Prazo |
|---|---|
| Análise pelos bancos que receberam o dinheiro | 7 dias corridos |
| Conclusão da análise pelo banco do pagador | 3 dias (72 horas) |
| Devolução por cada banco recebedor | 6 horas |
| Bloqueio cautelar por suspeita de fraude | até 72 horas |
O bloqueio é a parte mais urgente. Assim que recebe a notificação de infração, o banco de quem recebeu o dinheiro deve bloquear imediatamente o valor, e, se não houver saldo suficiente, bloquear o que existir na conta, registra o guia.
Quem acabou de receber o entregador e percebeu a fraude tem uma janela curta, e a ordem das ações importa. Guarde as datas de cada etapa: se o banco estourar os prazos da tabela, isso vira argumento depois.
- Abra a contestação no aplicativo do banco, pelo extrato Pix, selecionando a transação suspeita: o autoatendimento do MED permite fazer isso sem falar com atendente, conforme o Banco Central.
- Exija o número de protocolo. Foi o protocolo da contestação negada, o CS0265303, que sustentou a ação no caso goiano, mostra a decisão.
- Registre boletim de ocorrência e guarde os extratos. Foram esses documentos que provaram a fraude, mostra a decisão.
- Cobre o bloqueio imediato. O banco do pagador deve abrir a Recuperação de Valores logo após a reclamação do cliente, registra o guia.
O que fazer quando o banco nega a contestação
A negativa administrativa não é o fim da linha para quem caiu no golpe do entregador, e a própria decisão mostra por quê. No caso de Goiânia, a recusa do banco virou um dos fundamentos do dano moral, e não um empecilho.
A ação foi ajuizada no Juizado Especial Cível de Goiânia, onde a juíza Letícia Silva Carneiro de Oliveira decretou a inversão do ônus da prova com base no artigo 6º, inciso VIII, do Código de Defesa do Consumidor, informa o documento.
Em sessão virtual de 17 de agosto de 2026, mostra o acórdão, a 1ª Turma Recursal negou provimento ao recurso do banco por unanimidade. Além do relator, votaram os juízes de direito Claudiney Alves de Melo e Leonardo Aprígio Chaves.
Quanto o banco vai pagar de verdade, com IPCA e Selic
O pedido inicial somava R$ 34.026,34 de dano material e R$ 20.000 de dano moral, mostra a decisão. A sentença acolheu o ressarcimento integral e fixou o dano moral em R$ 3.000, e os dois itens somados dão R$ 37.026,34.
Esse é o valor nominal da decisão, e não o que sai do caixa do banco. O dano material tem correção pelo IPCA e juros pela Selic a contar do evento danoso, e o dano moral é corrigido pelo IPCA a partir do arbitramento, com juros pela Selic desde a citação, registra o dispositivo da sentença.
Sobre esse total já corrigido incidem ainda as custas e os honorários advocatícios de 15% do valor da condenação, arbitrados pelo artigo 55 da Lei 9.099/95 contra o banco que perdeu o recurso, segundo o Diário de Justiça Eletrônico Nacional. A sentença de primeiro grau não havia fixado honorários.
Como reconhecer o falso entregador na porta de casa
O detalhe que diferencia o golpe do falso entregador de uma entrega comum é simples: o entregador de verdade não precisa do seu rosto, nem da sua senha, nem de confirmação de dados bancários para deixar um pacote. A biometria facial é chave de acesso a banco, não recibo de entrega.
Na leitura desta redação, três sinais aparecem quase sempre na mesma ordem: uma mensagem prévia sobre pontos, prêmio ou brinde; um visitante de uniforme sem nota fiscal e sem código de rastreio; e um pedido de dado pessoal na porta. Se os três aparecem juntos, não abra a porta para um homem de uniforme.
Nos primeiros minutos depois de desconfiar do entregador, a ordem é outra: desconectar o aplicativo do banco, ligar para a central pelo número impresso no cartão e abrir a contestação pelo extrato, antes que o prazo de 80 dias para contestar comece a correr contra você.
O que o vídeo do golpe do entregador mostra na porta de casa
Casos com o mesmo roteiro de uniforme e conversa na porta já foram parar no jornalismo de televisão, mostram as reportagens sobre o golpe. A reportagem abaixo mostra uma idosa que perdeu cerca de R$ 18 mil no mesmo tipo de abordagem, com o falso entregador na porta.


Nos comentários de um vídeo sobre a troca de cartão, o padrão se repete: gente que perdeu milhares de reais e pergunta se a reclamação no Banco Central resolve, ou se só resta a via judicial.
O vídeo a seguir explica o alcance da Súmula 479 do STJ, a mesma regra que fez o Bradesco perder o recurso em Goiás, mostram os comentários e a decisão:


