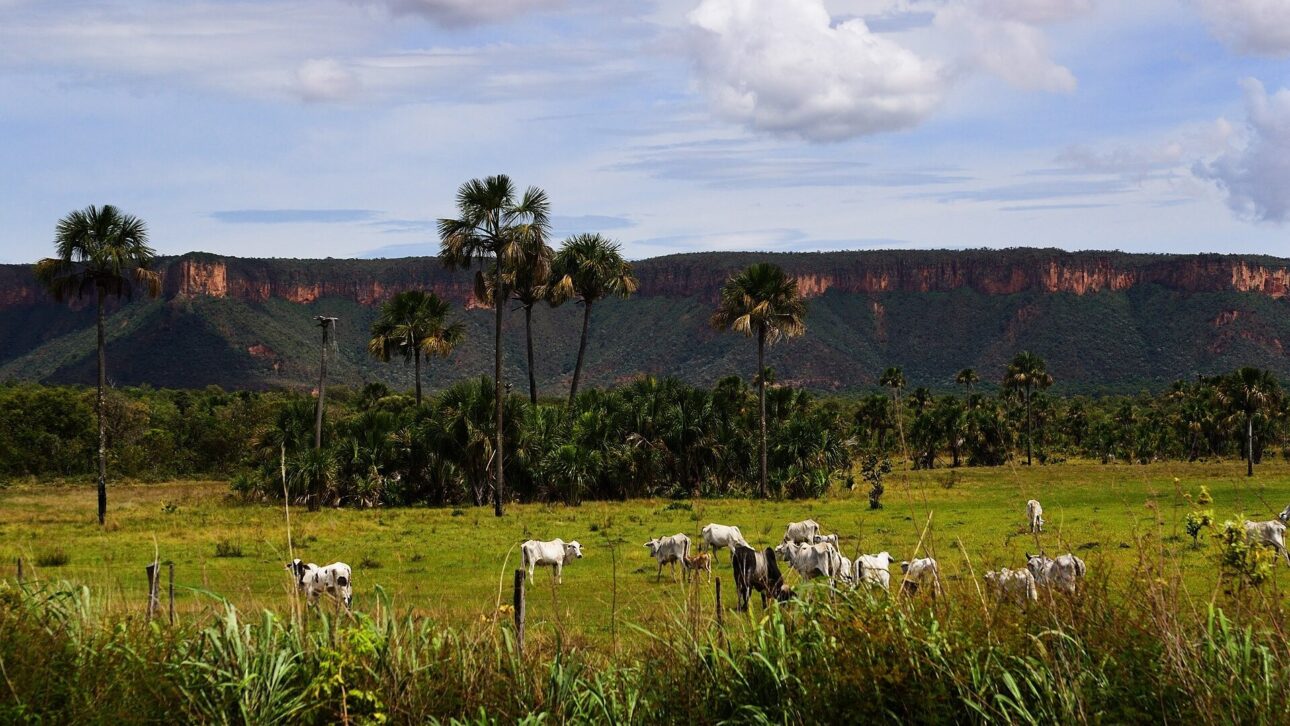

Um pecuarista de Pacajá, no Pará, que tomou R$ 556 mil do Banco do Brasil para custear o gado e deu 140 vacas em garantia viu três anos de seca e pragas comerem o pasto, pediu mais prazo, ficou sem resposta e conseguiu na Justiça o direito de pagar em oito parcelas anuais, até 2034, em vez de quatro.
A sentença é do juiz Thiago Cendes Escórcio, da Vara Única de Pacajá (PA). Ele determinou que o banco formalize o alongamento da Cédula de Crédito Rural, segundo publicou na segunda-feira (2) o Consultor Jurídico.
O processo tem o número 0801901-19.2025.8.14.0069. A dívida, de R$ 556 mil, passa a vencer em oito prestações anuais, de 2027 a 2034, sob pena de multa diária se o banco não cumprir.
O crédito era para custeio, com o rebanho dado como garantia.
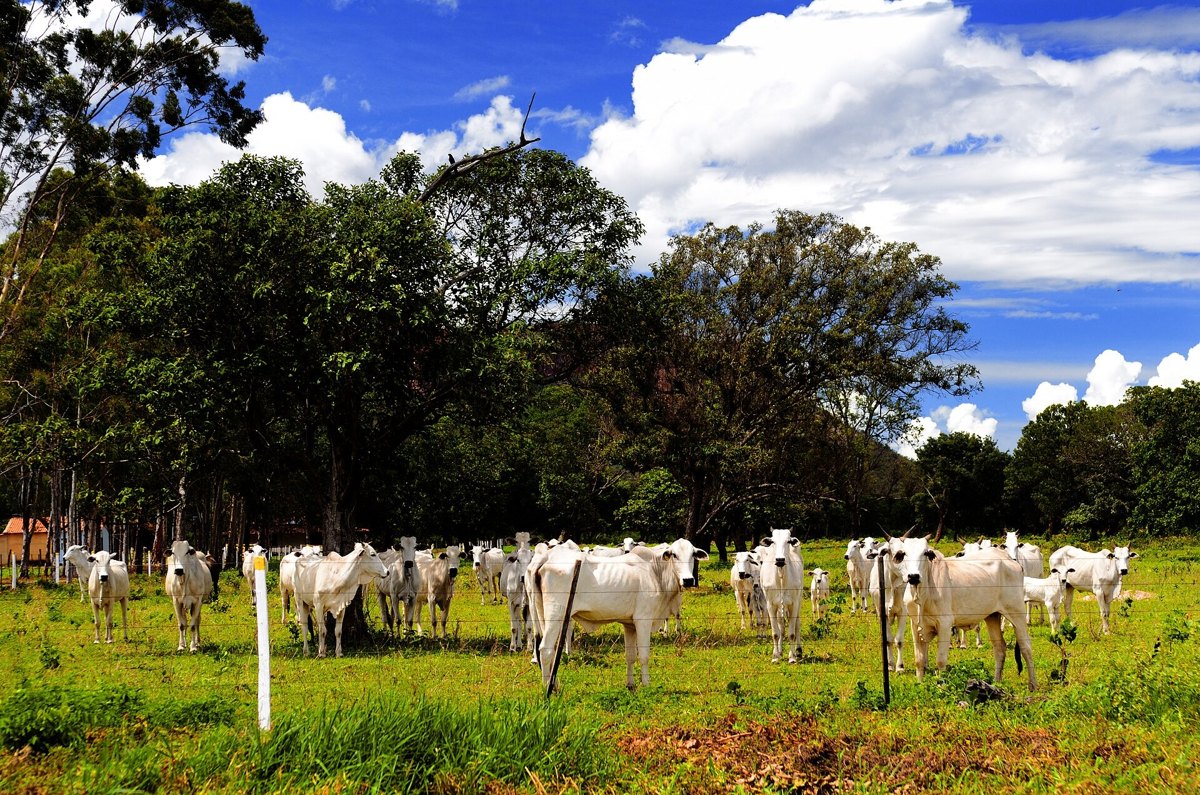
O produtor emitiu a cédula para custear a atividade. Como garantia, deu em penhor 140 vacas e ofereceu também uma hipoteca. O contrato previa a quitação em quatro parcelas anuais.
-
Pecuarista de Pacajá (PA) que perdeu pasto para a seca e as pragas ganhou na Justiça 8 anos para pagar ao Banco do Brasil a dívida rural de R$ 556 mil, garantida por 140 vacas

-
Comunidades que recolhem o caroço jogado fora pelas batedeiras de açaí do Pará sustentam hoje parte das caldeiras da Alunorte, refinaria de alumina da Hydro que consumiu 104,6 mil toneladas do resíduo em 2025, mais de quatro vezes o volume de 2023

-
Professor cria armadilha secreta contra uso de IA em trabalho universitário e identifica inteligência artificial nas atividades de 60 entre 350 alunos

-
Aos 66 anos, cearense corre 920 km durante 7 dias em uma esteira, machuca tanto os pés que precisa correr de sandálias e até descalço, completa 168 horas de desafio e agora aguarda o Guinness


Entre 2023 e 2025, porém, a região foi atingida por seca severa e por infestação de pragas nas pastagens. O pasto rendeu menos, e o gado precisou de comida comprada.
Os custos com suplementação alimentar subiram e o desempenho do rebanho caiu. Foi essa combinação que, segundo o processo, deixou o pecuarista sem condição de pagar no prazo original.
Ele pediu mais prazo antes da primeira parcela e o banco não respondeu.
O pecuarista não esperou a dívida vencer. Ele protocolou um pedido administrativo de alongamento antes do vencimento da primeira parcela.
Juntou laudos técnicos de frustração da produção e de capacidade de pagamento futura. Também anexou os decretos do governo do Pará que reconheceram a situação de emergência na região.
O banco não deu resposta. Sem retorno, o produtor levou o caso ao Judiciário.
Para o Banco do Brasil, seca e custo alto são risco normal do negócio.
No processo, o Banco do Brasil argumentou que a variação nos custos e o clima fazem parte do risco ordinário da atividade rural.
O banco também sustentou que mudar o cronograma violaria a autonomia contratual e a força obrigatória dos contratos. Ou seja, o que foi assinado deveria ser cumprido do jeito que foi assinado.
O juiz não aceitou essa leitura.
O crédito rural tem regra própria, e ela garante a prorrogação.
Na sentença, o juiz lembrou que o crédito rural segue um regime especial: a Lei 4.829/1965, o Decreto-Lei 167/1967 e o Manual de Crédito Rural, editado pelo Conselho Monetário Nacional.
O item 2.6.4 do manual assegura a prorrogação, com os mesmos encargos de normalidade, quando o produtor demonstra dificuldade temporária de pagar por fatores adversos. É o mesmo entendimento da Súmula 298 do Superior Tribunal de Justiça.
“A prorrogação, nas hipóteses regulamentares, é consequência prevista pelo próprio regime jurídico a que as partes se submeteram ao contratar crédito rural”, escreveu o juiz, segundo o Conjur.
O silêncio do banco virou argumento contra ele.
Um ponto da decisão vale para muito produtor que espera resposta da agência. O juiz entendeu que a demora do banco em analisar o pedido não pode travar um direito do devedor.
“A instituição financeira que se omite em apreciar tempestivamente o pedido de prorrogação, e que em juízo não apresenta qualquer elemento técnico apto a infirmar a capacidade de pagamento demonstrada pelo mutuário, não pode invocar a ausência de sua própria atestação para negar o direito”, afirmou.
Em outras palavras, o banco não pode ficar calado e depois dizer que não houve análise.
A parcela anual cai pela metade, sem juros de mora.
A sentença manda alongar o saldo devedor integral em oito parcelas, só com os encargos normais do contrato e sem juros moratórios sobre a parcela que ficou suspensa.
Numa conta simples, sem os encargos, os R$ 556 mil divididos em quatro parcelas davam cerca de R$ 139 mil por ano. Em oito, o valor anual fica perto de R$ 69,5 mil.
Para quem atravessou três anos de seca e pragas, a parcela menor dá fôlego ao caixa enquanto o pasto se recupera.
Pedido feito antes do vencimento e com laudo fez a diferença.
O caso de Pacajá mostra o roteiro que funcionou: pedido formal antes da primeira parcela, laudo técnico da perda, laudo de capacidade de pagamento e o decreto de emergência do estado.
O tema pesa no campo. Como a gente mostrou, o agro já soma 333 mil cédulas registradas, num total de R$ 597 bilhões em títulos de financiamento rural.
O produtor foi representado pelos advogados Matheus Felipe Vaz Pinto e Kairo Souza Rodrigues. O banco ainda pode recorrer.
Se a seca levasse o seu pasto, você pediria o alongamento ao banco antes de vencer a parcela ou tentaria pagar vendendo o gado?