
Relatório da Allianz revela como o patrimônio financeiro brasileiro está distribuído e mostra que as dívidas cresceram mais rapidamente que os investimentos em 2025, ampliando as dificuldades de acumulação entre as famílias de menor renda.
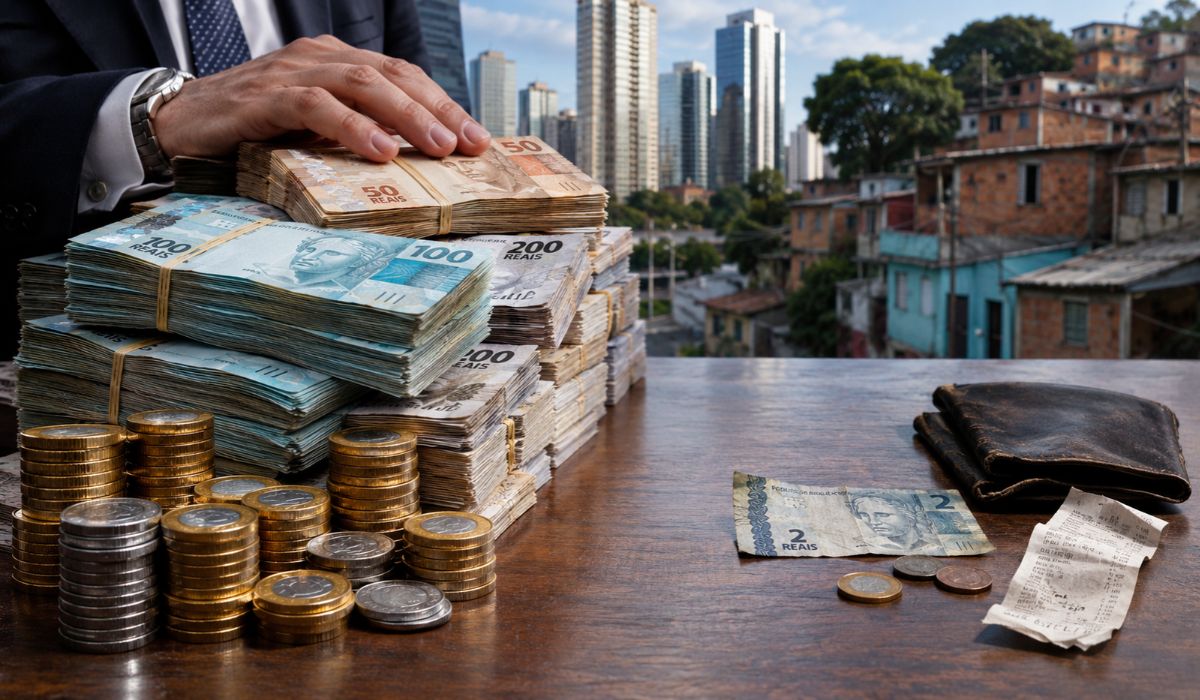
O Brasil acumulou trilhões de reais em patrimônio financeiro, mas a maneira como esse dinheiro está distribuído revela uma desigualdade impressionante. Enquanto o grupo mais rico da população concentra uma parcela enorme dos recursos, milhões de brasileiros possuem muito pouco ou até devem mais do que têm.
Segundo o Global Wealth Report 2026, da seguradora alemã Allianz, o 1% mais rico detinha 39,5% do patrimônio financeiro líquido brasileiro em 2025. Na outra ponta, os 50% mais pobres da população ficavam com apenas 2%.
É como dividir R$ 100 entre todos os brasileiros: quase R$ 40 pertenceriam ao grupo mais rico de cada 100 pessoas, enquanto apenas R$ 2 seriam distribuídos entre a metade mais pobre.
-
Pejotização pode gerar perdas de até R$ 200 bilhões por ano e levar mais de 1 milhão de trabalhadores CLT ao regime PJ, aponta OAB-SP

-
Design gráfico paga em média R$ 3,9 mil por mês com carteira assinada no Brasil e tem formação gratuita em instituições como Fatec, Edune, Portal Idea e Alura

-
Reforma tributária pode pressionar preços já no início de 2027, admite ministro; Banco Central ainda não inclui possível choque nas projeções e Senado questiona alíquota de 11,3%

-
Trabalhadores de Manaus (AM) podem ganhar 500 vagas na fábrica de motos da Avelloz: a 5ª marca que mais emplaca no país vai montar a AZ170 Bravo na DBS a partir de dezembro e quer 40 mil motos até 2029


O estudo, divulgado em setembro e detalhado em reportagem do UOL de 21 de novembro, também mostra que o endividamento das famílias cresceu mais rapidamente que seus ativos financeiros. Um movimento que ajuda a explicar por que formar uma reserva continua sendo tão difícil para parte da população.
Quase 40% da riqueza financeira está nas mãos de apenas 1% dos brasileiros
A concentração não aparece somente quando a pesquisa observa o grupo dos super-ricos.
Ao ampliar a análise para os 10% mais ricos, a Allianz identificou que essa parcela da população reunia 71,9% de todo o patrimônio financeiro líquido do país em 2025.
O percentual era de 71,7% em 2024. Parece uma diferença pequena, mas representa uma concentração ainda maior dos recursos financeiros nas mãos de quem já ocupava o topo da distribuição.
O resultado também chama atenção pela persistência ao longo do tempo. Em 2005, os 10% mais ricos concentravam 72,1% do patrimônio financeiro líquido brasileiro, proporção bastante próxima da registrada duas décadas depois.
Na parte inferior da distribuição, a situação é muito diferente.
Entre os 10% mais pobres, grupo equivalente a aproximadamente 21 milhões de pessoas, as dívidas superavam os ativos financeiros em cerca de R$ 9,7 mil por pessoa, considerando a conversão apresentada na reportagem do UOL.
Isso significa que, naquele segmento, o saldo entre aplicações financeiras e obrigações financeiras era negativo. Não quer dizer, necessariamente, que cada pessoa tivesse uma dívida bancária individual desse valor.
O levantamento considera médias dentro de cada faixa populacional, e não uma fotografia da conta bancária de cada brasileiro.
O que entra nessa conta e por que imóveis ficam de fora?
Existe um detalhe essencial para entender a pesquisa: os números não representam toda a riqueza existente no Brasil.
A Allianz analisa o chamado patrimônio financeiro líquido, calculado a partir de recursos mantidos em contas bancárias, aplicações, ações, títulos, fundos de investimento e reservas financeiras de seguros e previdência.
Desse total são descontadas as dívidas das famílias. O resultado revela quanto patrimônio financeiro permanece depois de consideradas essas obrigações.
Imóveis, terrenos e outros bens não entram nessa medida. Portanto, os 39,5% atribuídos ao 1% mais rico não podem ser apresentados como a participação desse grupo em toda a riqueza nacional.
O estudo também não mede a distribuição dos salários. Uma pessoa pode receber uma renda mensal elevada e ter pouco patrimônio acumulado, enquanto outra pode possuir aplicações financeiras importantes sem depender principalmente do salário.
Essa diferença ajuda a compreender por que crescimento econômico, aumento da renda e acumulação de patrimônio nem sempre acontecem no mesmo ritmo.
O relatório reúne informações de 57 países e utiliza estatísticas financeiras, bases de instituições oficiais e estimativas para comparar a evolução dos recursos e das dívidas das famílias.
Brasileiros acumularam R$ 16,45 trilhões em ativos, mas dívidas cresceram mais rápido
Os números gerais mostram que houve expansão da riqueza financeira brasileira em 2025.
As famílias terminaram o ano com aproximadamente R$ 16,45 trilhões em ativos financeiros, enquanto o estoque de dívidas alcançou R$ 4,76 trilhões. Descontadas as obrigações, o patrimônio financeiro líquido ficou próximo de R$ 11,7 trilhões.
O problema está na diferença entre a velocidade de crescimento dessas duas parcelas.
Enquanto os ativos financeiros aumentaram 8,6% no ano, as dívidas avançaram 11,6%. Segundo a Allianz, o endividamento das famílias brasileiras vem crescendo a taxas de dois dígitos desde 2020.
A relação entre dívidas e Produto Interno Bruto (PIB) também aumentou, passando de 36,2% para 37,4% entre 2024 e 2025.
O Brasil ainda apresenta uma proporção inferior à média dos países analisados, mas isso não significa necessariamente que o peso das dívidas seja menor no orçamento familiar.
Em entrevista ao UOL, o economista Simon Krause, da Allianz Research, explicou que juros elevados e prazos curtos podem fazer as parcelas comprometerem uma fatia expressiva da renda.
O próprio estudo não detalha quanto do aumento das dívidas veio de novos empréstimos e quanto decorreu dos juros acumulados. Também não apresenta indicadores individuais de inadimplência ou comprometimento mensal da renda.
Por que o patrimônio cresce sem chegar da mesma forma a todos?
Uma parte importante da explicação está na maneira como os brasileiros guardam e investem dinheiro.
Segundo a Allianz, títulos de renda fixa responderam por aproximadamente metade do aumento dos ativos financeiros em 2025. O valor aplicado nessa categoria cresceu 23%, enquanto os fundos de investimento avançaram 15%.
Ações, títulos e fundos já representavam 62,1% dos ativos financeiros das famílias brasileiras, a maior proporção observada entre os países latino-americanos analisados.
Mas a valorização das aplicações tende a beneficiar diretamente quem já possui recursos investidos. Para famílias que utilizam quase toda a renda no pagamento de despesas essenciais, a possibilidade de aproveitar esses ganhos é muito menor.
Os dados do estudo mostram essa diferença. O patrimônio financeiro dos 10% mais ricos cresceu aproximadamente 7% por pessoa em 2025, contra cerca de 6% nos grupos intermediários. Já os 10% mais pobres não acompanharam a melhora observada nas demais faixas.
Outro número ajuda a entender por que as médias podem enganar. O Brasil ocupava a 43ª posição entre os 57 países do levantamento, com patrimônio financeiro líquido médio equivalente a R$ 54,9 mil por habitante.
Esse valor não significa que cada brasileiro possua R$ 54,9 mil guardados. Trata-se de uma média obtida ao distribuir matematicamente o patrimônio financeiro líquido total pela população, embora os recursos estejam concentrados de maneira bastante desigual.
Para Simon Krause, ampliar a capacidade de acumulação financeira envolve previdência, instrumentos de poupança de longo prazo e educação financeira, além de condições econômicas que permitam às famílias reservar parte da renda.
O levantamento se refere ao patrimônio existente no encerramento de 2025. Seus resultados mostram que o crescimento dos ativos financeiros brasileiros não foi acompanhado por uma distribuição mais equilibrada desses recursos.