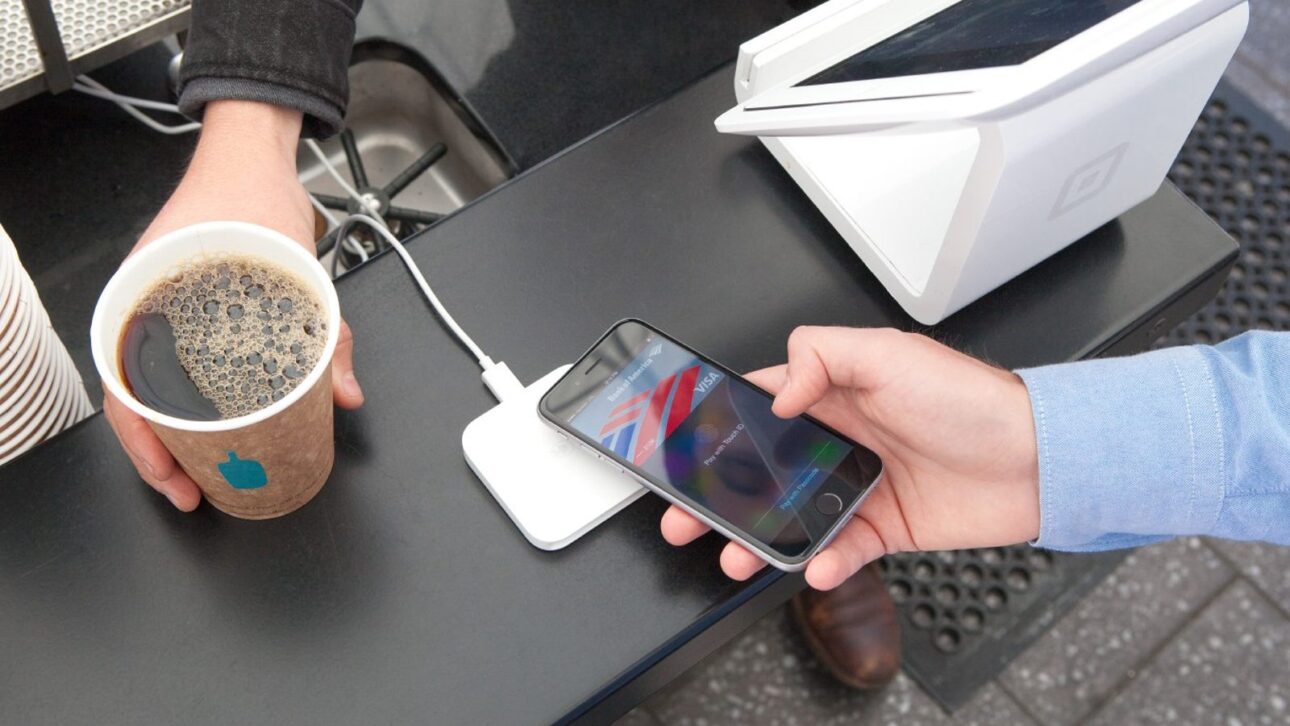

O inquérito do Cade que apura se a Apple dificulta o Pix por aproximação no iPhone pode virar processo administrativo, fase em que a empresa pode ser multada. Banco Central, Zetta e Febraban reclamam das barreiras ao NFC; a Apple nega dominância e defende a segurança do Apple Pay
A Apple pode levar multa no Brasil se o Cade concluir que ela dificulta o Pix por aproximação no iPhone. O inquérito, aberto em 2025, pode virar processo administrativo.
A situação foi detalhada pelo Estadão/TecMundo na terça-feira, 17 de novembro de 2026, em reportagem de Wellington Arruda.
Na véspera, segunda-feira, 16, a Folhapress também publicou que o Cade deve fazer essa conversão, em texto reproduzido pelo Diário do Comércio.
-
BYD atropela a GM, toma o terceiro lugar no Brasil com 10,1% das vendas na primeira quinzena de novembro e as chinesas já abocanham 23,8% enquanto o mercado despenca 11,4%

-
Vale fecha contrato de até US$ 5 bilhões por 20 anos, compra toda a produção de uma mina da Cedro em Mariana e aceita pagar pelo minério contratado mesmo se a entrega não vier completa
-
Anta, a gigante chinesa dos tênis, paga 1,5 bilhão de euros com dinheiro do próprio caixa, compra 29% da Puma e vira a maior acionista da marca alemã que quer ficar entre as 3 maiores do esporte mundial
-
Raízen, Braskem e Casas Bahia afundam juntas em R$ 134,7 bilhões de dívidas e concentram quase 90% de tudo o que devem os 17 grupos em recuperação mapeados no Brasil em 2026
O que o Cade está investigando
O Conselho Administrativo de Defesa Econômica, o Cade, quer saber se a Apple atrapalha o uso do Pix por aproximação em iPhones.
O Cade vê indício de tratamento diferenciado, com potencial de excluir concorrentes do Apple Pay, a carteira digital da própria Apple.
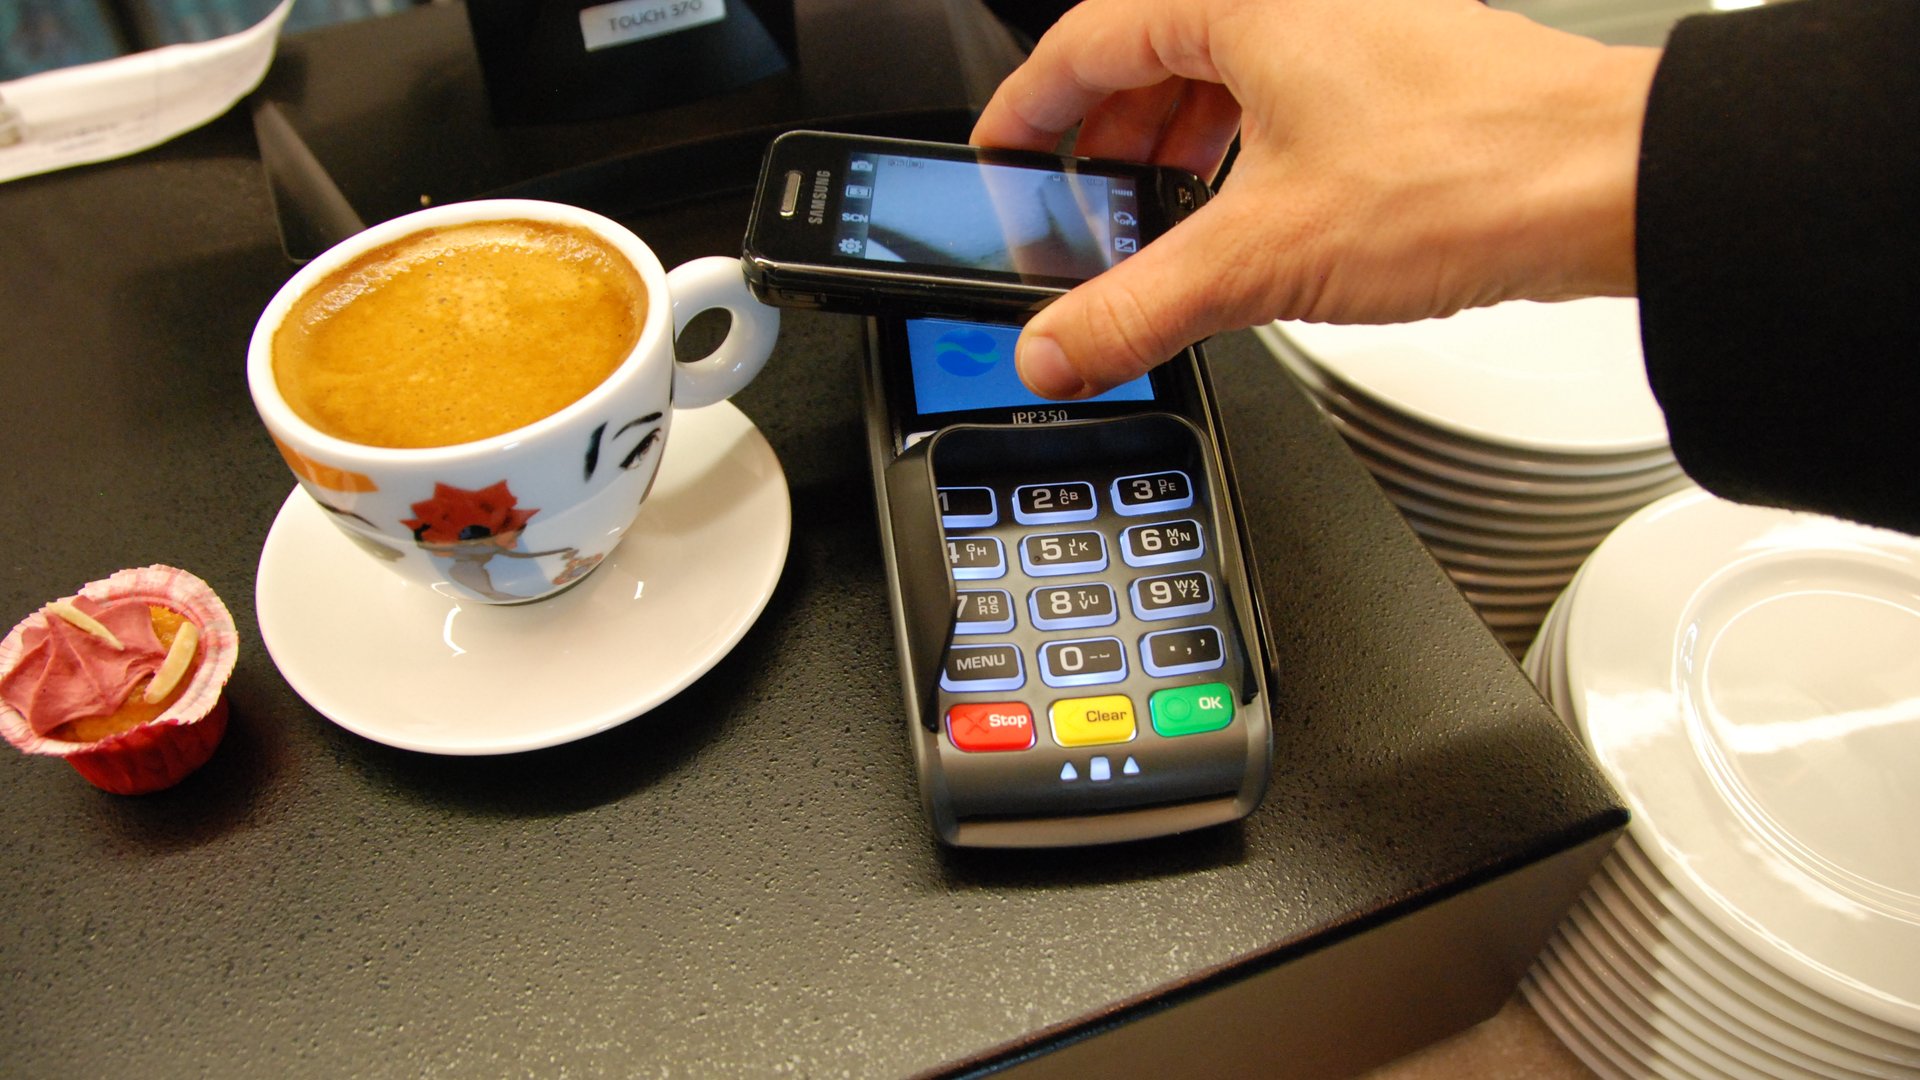
O centro da briga é o NFC, sigla em inglês para comunicação por campo de proximidade. É o chip que faz o pagamento por aproximação funcionar e que liga o celular a outros aparelhos.
O caso está na Superintendência-Geral do Cade. A Apple respondeu ao Inquérito Administrativo nº 08700.002893/2025-17, como mostrou o Tecnoblog em abril de 2025.
A resposta saiu na segunda-feira, 28 de abril de 2025, pelo escritório Grinberg Cordovil Advogados, de São Paulo. Era a reação ao Ofício nº 2689/2025 do Cade.
Por que o Pix por aproximação funciona no Android e não no iPhone
Hoje, no iPhone, o Apple Pay é o único meio de pagar por aproximação. No Android, o acesso é liberado para bancos e instituições financeiras.
A Febraban, a federação dos bancos, explicou a diferença no inquérito. No Android, do Google, desenvolvedores de fora acessam o NFC sem custo. No iOS, esse acesso era bloqueado.
Para a Febraban, é “tecnicamente possível” que o dono do sistema operacional limite o NFC para terceiros.
A federação também lembrou que a Apple anunciou a abertura do NFC no Brasil, porém com cobrança de taxas. É aí que o caldo entorna.
A taxa que trava um Pix que é de graça
A Apple diz que bancos e fintechs podem usar o chip de segurança Secure Element dentro dos próprios aplicativos. Só que esse caminho tem cobrança por transação, como mostrou o MacMagazine em março de 2026.
O Pix por aproximação, do outro lado, é livre de taxas. Por isso, instituições e fintechs que apoiam a investigação dizem que os custos de acesso ao NFC no iPhone são “inviáveis” comercialmente.
Ao Cade, a Apple chamou a própria cobrança de “taxa modesta”.
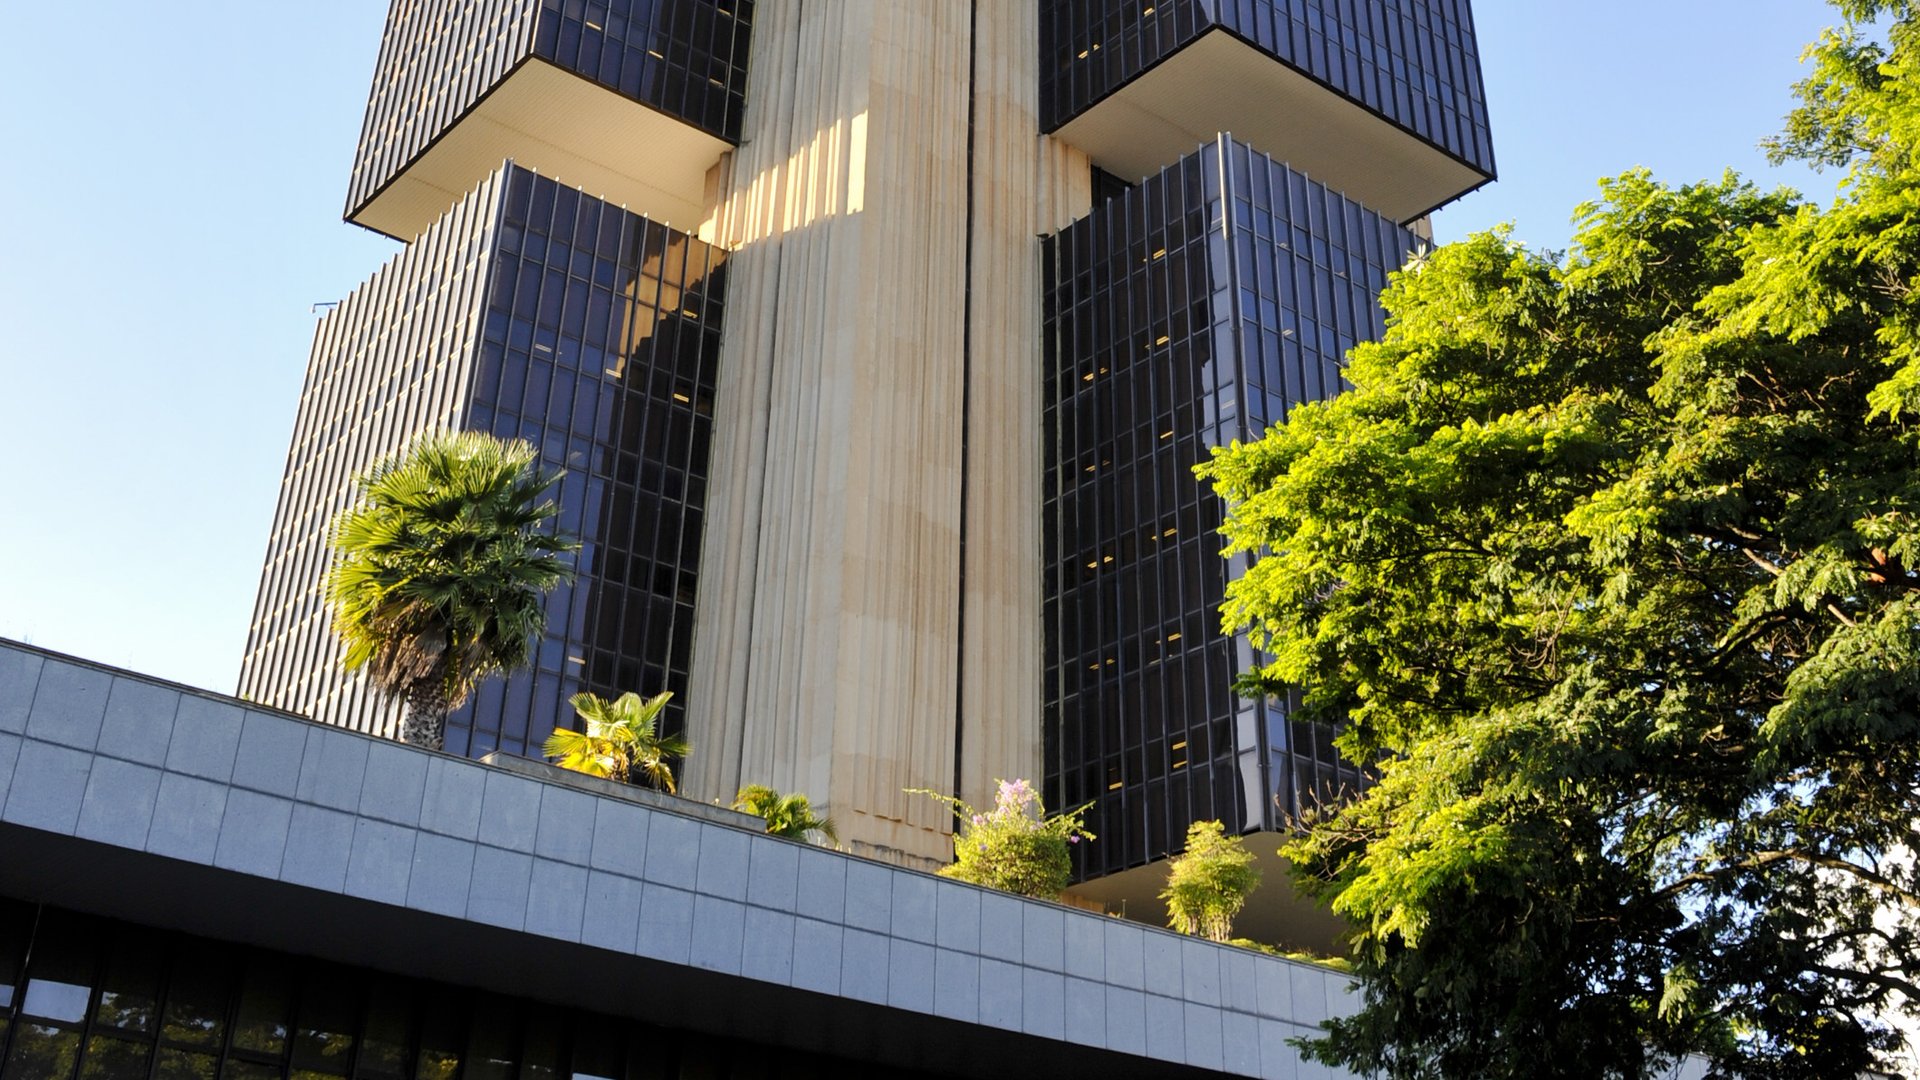
Segundo o Tecnoblog, a empresa diz que os contratos são padronizados, seja qual for o tamanho do parceiro, e que nada na lei brasileira proíbe a cobrança.
Secure Element contra HCE, a disputa técnica
O Secure Element é um chip independente que cria uma espécie de máscara para proteger dados financeiros nos pagamentos. As soluções da Apple, com essa tecnologia, têm tarifas da própria empresa.
A Apple ressalta que aceita pagamentos por aproximação no Brasil, desde que feitos pelas soluções da carteira Apple Pay.
A empresa também diz que dá para usar o NFC sem o Apple Pay ou o app Carteira, desde que pelo Secure Element dentro dos apps.
A Zetta defende outro caminho, o HCE, sigla em inglês para emulação de cartão no hospedeiro. Ele simula um cartão de pagamento por software. A Apple considera essa solução menos segura.
Quem está do outro lado da briga
O inquérito começou em 2025, depois de questionamentos da Zetta e do Banco Central sobre o controle exclusivo da Apple sobre o NFC.
No processo, o Banco Central apontou que o sistema atual da Apple impede a implantação do serviço.
A Zetta reúne Nubank, Mercado Livre, PicPay, Neon, Will Bank, Cloudwalk, Unico e outras 20 empresas. Para a associação, as dificuldades no iOS preocupam sobretudo nos pagamentos por aproximação e na distribuição de aplicativos.
O que a Apple diz em sua defesa
A Apple afirma que não tem posição dominante no Brasil. Em 2025, a empresa disse ao Cade que só 10% dos brasileiros usam iPhone e pediu o arquivamento do inquérito.
A Apple também diz que não quer dar vantagem ao Apple Pay e que o NFC não é peça necessária para competir. Defende ainda que o modelo dela é mais seguro que o do Android.
A Apple ainda cita ações do Departamento de Justiça dos Estados Unidos e da Comissão Europeia que não concluíram pela prática de infração.
Outro argumento é que a Apple não é uma iniciadora de transação de pagamento, a ITP. Assim, ficaria livre de obrigações de interoperabilidade e de acesso.
E a empresa usa números do próprio Pix. Em janeiro de 2026, foram 2,7 bilhões de transações por QR Code, contra 1,05 milhão por aproximação, segundo os dados citados pela Apple ao MacMagazine.
De inquérito a processo, o que muda para a Apple
Pensa assim: o inquérito é a fase de apuração. Em 2025, a Superintendência-Geral podia recomendar o arquivamento ou mandar o caso ao tribunal do Cade, segundo o Tecnoblog.
Se o Cade converter o caso em processo administrativo, a Apple passa a ser formalmente investigada e tem de apresentar defesa.
Nessa etapa, o Cade aprofunda a análise sobre eventual abuso. Se achar infrações, a Superintendência-Geral pode recomendar a condenação ao tribunal do Cade.
Se for condenada, a Apple pode pagar multa e ser obrigada a mudar a conduta.
Até aqui, o Cade avisa apenas que “não comenta investigações em curso”.
Como a briga chegou até aqui
Em agosto de 2024, depois de pressão da União Europeia, a Apple liberou na região o acesso do NFC no iPhone a outros aplicativos.
A novidade incluiu o Brasil e motivou o inquérito no Cade, segundo a Zetta.
Em março de 2026, o Cade mandou ofício pedindo à Apple tarifas, requisitos técnicos e contratos com desenvolvedores no Brasil. O prazo para a resposta era 30 de março.
Pelas fontes ouvidas pela Folhapress, o impasse veio da resistência da Apple em dar ao Brasil condições parecidas com as negociadas com a Comissão Europeia num acordo sobre o Apple Pay.
A outra briga que a Apple já resolveu com o Cade
Em dezembro de 2025, num caso separado, a Apple fechou acordo com o Cade.
Ela topou liberar meios alternativos de pagamento dentro dos apps e lojas concorrentes da App Store. As mudanças valem desde junho de 2026.
A App Store também passou a aceitar o Pix como forma de pagamento único.
E o que muda para quem tem iPhone
Por enquanto, nada. Quem tem iPhone segue sem o Pix por aproximação e paga por aproximação só pelo Apple Pay. No Android, o uso do NFC é liberado para bancos e instituições.
O Estadão/TecMundo procurou a Apple, que não respondeu até a publicação. A Folhapress também tentou contato por e-mail. A decisão sobre abrir o processo ainda está nas mãos do Cade.